

تبدو بداية الربع الثاني من عام 2026 مشابهة بشكل لافت لما شهدته الأسواق في نفس الفترة من العام الماضي. آنذاك، كانت هناك مخاطر واضحة أثرت سلبًا على الأسواق، وبدأت الأسهم بالفعل بالتراجع من قممها التاريخية. في كلتا الحالتين، ظل دونالد ترامب عنصرًا مؤثرًا في مسار الأحداث، سواء من خلال سياسات الرسوم الجمركية في “يوم التحرير” العام الماضي، أو من خلال التصعيد المستمر في الشرق الأوسط هذا العام.
في تلك المرحلة، كان التداول أشبه بمحاولة التقاط سكين ساقطة، وهو ما لا يُعد بيئة مناسبة للدخول في صفقات شراء قصيرة الأجل. إلا أن العودة إلى الأطر الزمنية الأكبر، مثل الرسوم الأسبوعية والشهرية، كانت توضح أن الاتجاه العام لا يزال إيجابيًا، وأن التراجعات قد تمثل فرصًا على المدى الأطول.
ظهر لاحقًا مفهوم “TACO”، والذي يعكس ميل ترامب للتراجع تحت ضغط الأسواق لتجنب هبوط حاد في الأسهم. أصبح هذا المفهوم أكثر وضوحًا وانتشارًا في وسائل الإعلام. ومع ذلك، يبقى التساؤل الأهم هو مدى قدرة ترامب على التحكم في مسار الصراع في الشرق الأوسط مقارنة بقدرته السابقة على إدارة ملف الرسوم الجمركية، خاصة مع تعقيد العوامل الحالية وتعدد الأطراف المؤثرة.
مع نهاية الربع الأول، تعكس حركة الأسواق حالة مشابهة لما حدث في العام الماضي. التراجع الحالي يفتح المجال لإعادة تقييم فرص الشراء، خاصة أن الاتجاه طويل الأجل لا يزال داعمًا. السؤال الرئيسي في الربع الثاني يتمحور حول تحديد مناطق الدعم التي قد تعيد الزخم إلى الأسواق.
مؤشر S&P 500
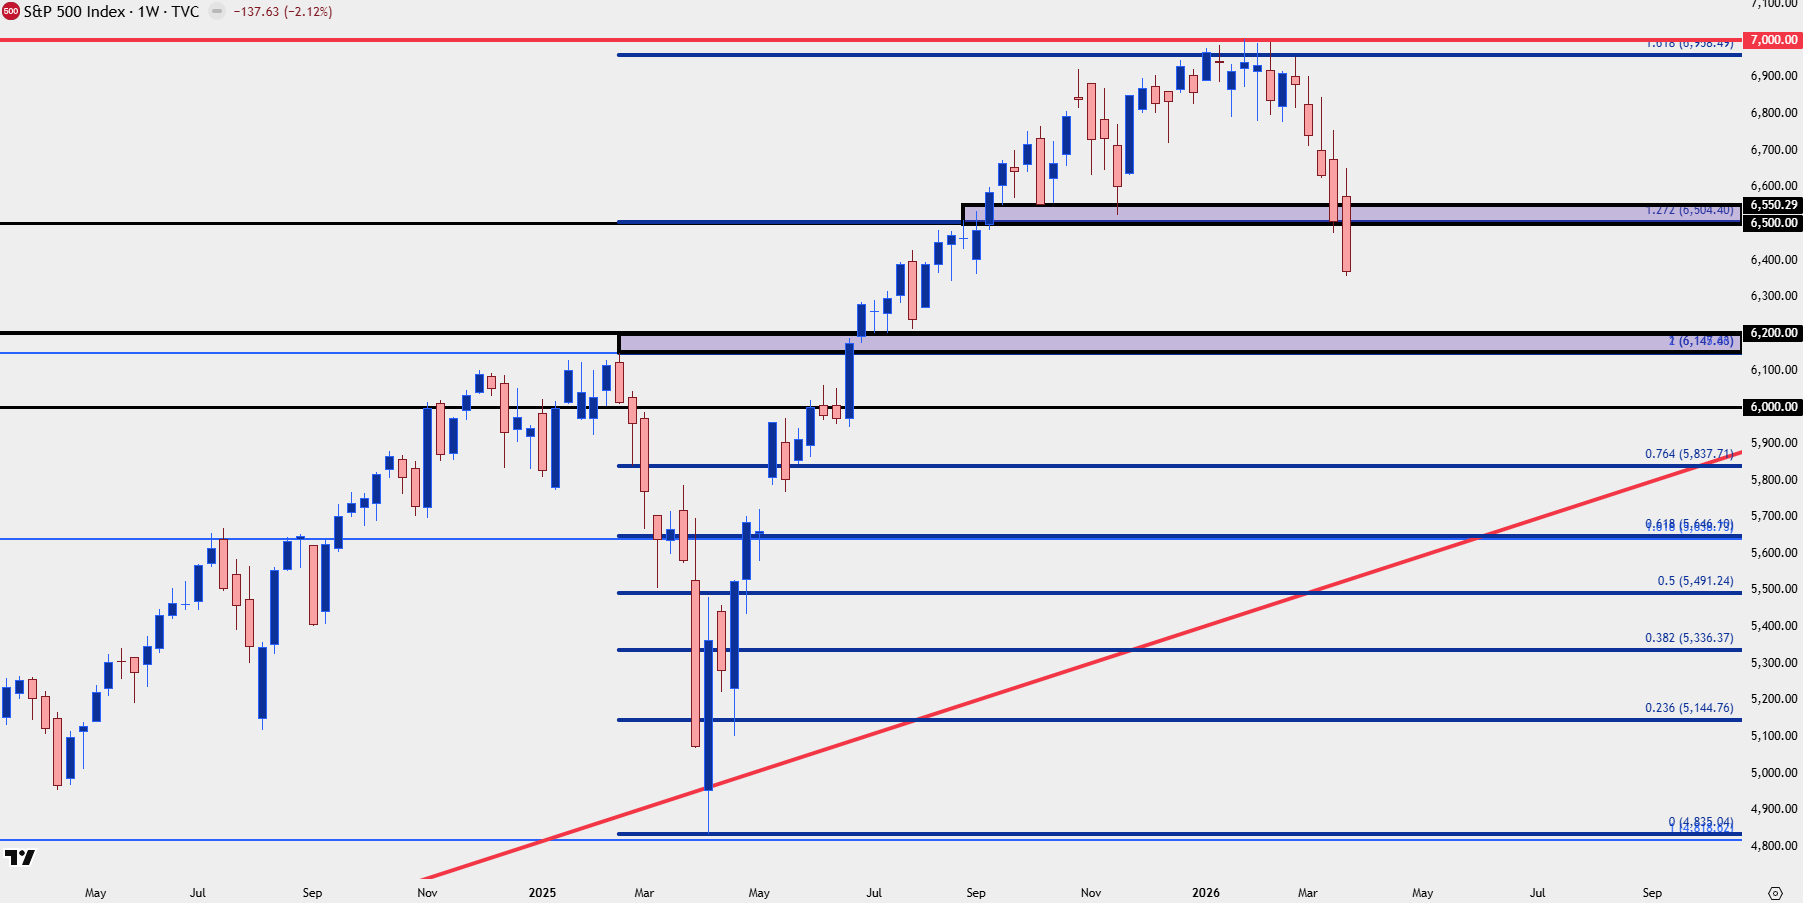
حقق مؤشر S&P 500 الهدف المتوقع لعام 2025 مع بداية 2026، إلا أن مستوى 7000 شكل مقاومة قوية، حيث لم يتمكن السعر من الاستقرار فوقه، ليتحول الزخم إلى تراجع.
تم اختبار مستوى 6500 كدعم أولي، ومع كسره تزداد حالة الحذر مع دخول الربع الثاني. في حال عودة المشترين، قد يظل هذا المستوى قابلًا للاستخدام كدعم. أما في حال استمرار التراجع، فيتجه التركيز نحو مستوى 6145، وهو مستوى مهم يتقاطع مع مناطق توقف المشترين قبل تصحيح 2025 المرتبط بـ “يوم التحرير”.
مؤشر S&P 500 – الإطار الأسبوعي
المصدر: إعداد جيمس ستانلي، البيانات من TradingView
النظرة الأكبر للأسهم القيادية
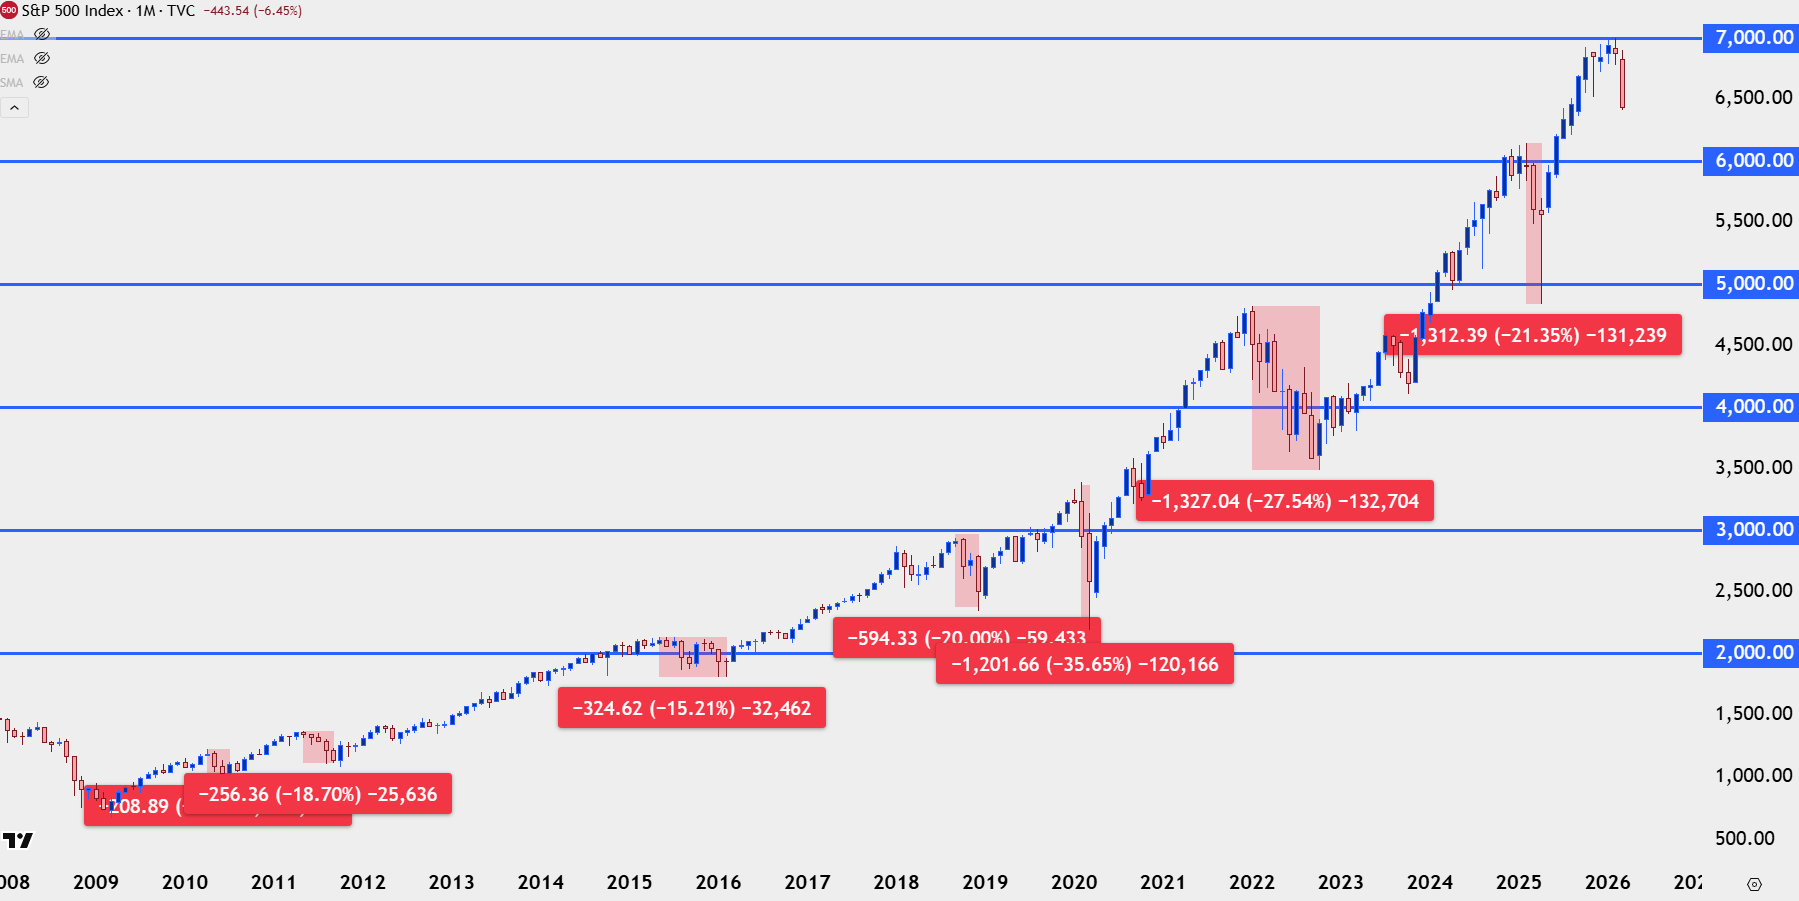
يوضح الرسم البياني الشهري الصورة الأكبر التي تدعم النظر إلى التراجعات كفرص محتملة. منذ الأزمة المالية في 2008، شهدت الأسواق عدة فترات تصحيح، منها جائحة كورونا وتصحيحات 2022، والتي تحولت لاحقًا إلى فرص شراء.
في 2022، اضطر الاحتياطي الفيدرالي إلى رفع الفائدة بعد التقليل من مخاطر التضخم، لكنه أشار لاحقًا إلى إمكانية خفضها، مما يعكس اهتمامه بدعم الأسواق. ومع انتقال قيادة الفيدرالي في 2026، يصعب تصور تغير جذري في هذا التوجه.
بناءً على ذلك، فإن التركيز على البحث عن مستويات دعم يبدو أكثر منطقية من ملاحقة التراجع. هذا يفسر انتظار الأسواق لسيناريو “TACO”، خاصة مع اقتراب الانتخابات النصفية، حيث من غير المرجح أن يرغب ترامب في رؤية سوق ضعيفة.
مؤشر S&P 500 – الإطار الشهري
المصدر: إعداد جيمس ستانلي، البيانات من TradingView
مؤشر ناسداك 100
من الجوانب الإيجابية في الوضع الحالي تراجع الحديث عن الفقاعات في أسهم التكنولوجيا، خاصة تلك المرتبطة بالذكاء الاصطناعي، مقارنة بما كان عليه الحال في نهاية العام الماضي.
شهدت هذه المرحلة تشابهًا مع فقاعة التكنولوجيا قبل 25 عامًا، حيث ارتفعت التقييمات بشكل كبير. ومع ذلك، فإن التراجعات الأخيرة في أسهم مثل Nvidia لا تزال محدودة نسبيًا، مما يشير إلى استمرار الثقة في هذا القطاع.
السؤال المطروح هو ما إذا كان المستثمرون سيبدأون في تقليص مراكزهم في هذه الأسهم لصالح أصول أكثر أمانًا، وهو سيناريو يتطلب إعادة تسعير واسعة لقطاع الذكاء الاصطناعي، وهو ما لا يبدو قريبًا في الوقت الحالي.
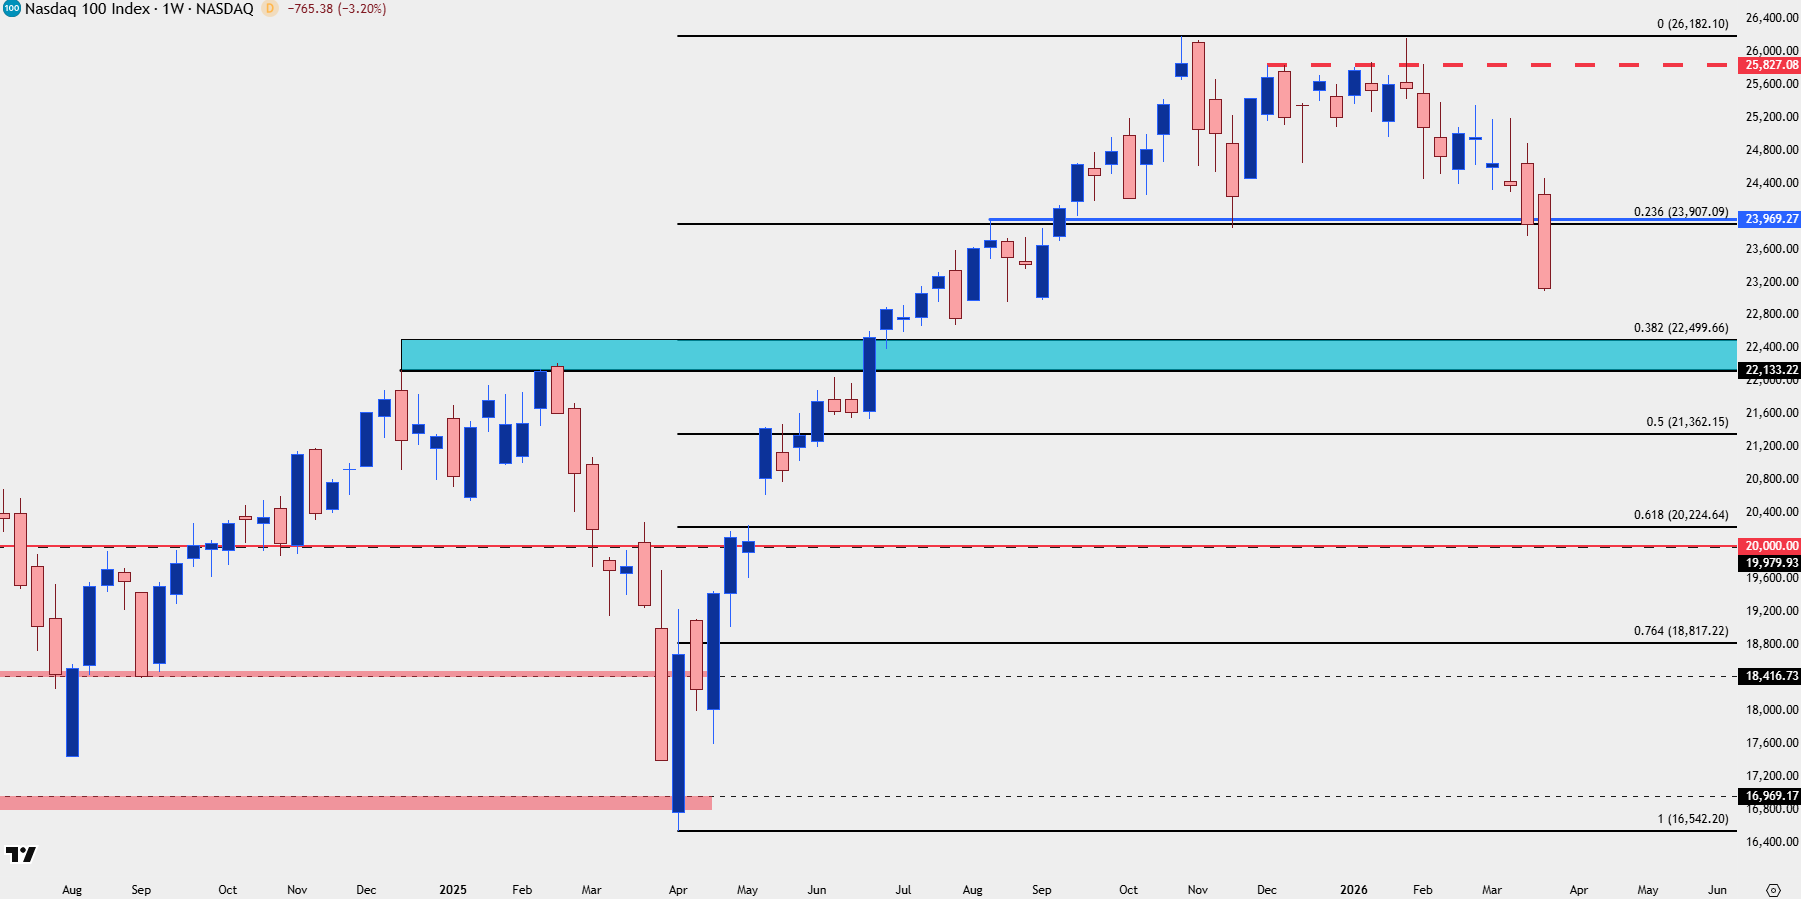
من الناحية الفنية، يواجه مؤشر ناسداك ضغوطًا مع كسر مستويات دعم، حيث يبرز مستوى 22,500 كمنطقة مهمة كانت تمثل مقاومة سابقة. أسفل ذلك، يظهر دعم عند 21,362، ثم منطقة 20,000 التي تتوافق مع مستوى فيبوناتشي 61.8%.
مؤشر ناسداك 100 – الإطار الأسبوعي
المصدر: إعداد جيمس ستانلي، البيانات من TradingView
مؤشر داو جونز
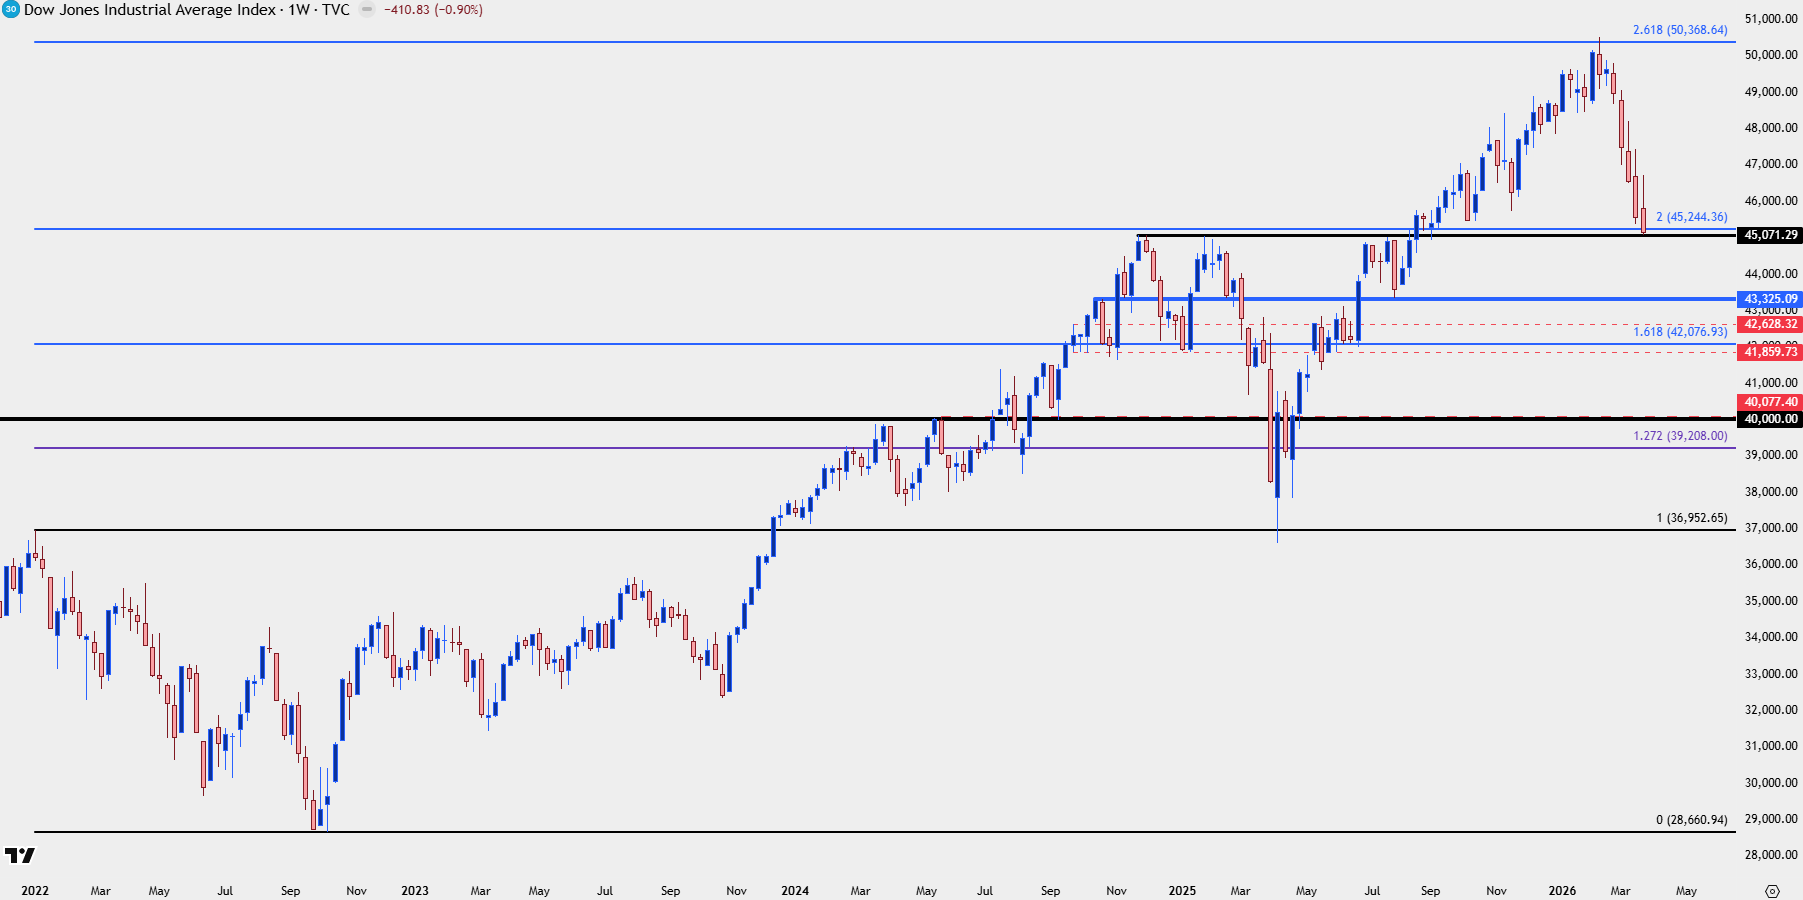
سجل مؤشر داو جونز قوة في بداية العام، قبل أن يتوقف الزخم قرب مستوى 50,000، وهو مستوى مقاومة رئيسي.
يقترب المؤشر الآن من دعم مهم عند 45,244، مما يجعل هذه المنطقة محورية. في حال ظهور طلب شرائي، قد يوفر ذلك بيئة مناسبة لاستمرار الاتجاه. أما في حال الكسر، فقد يمتد التراجع نحو 43,325، ثم 42,000 التي تتوافق مع امتدادات فيبوناتشي.
مؤشر داو جونز – الإطار الأسبوعي
المصدر: إعداد جيمس ستانلي، البيانات من TradingView
مؤشر راسل 2000
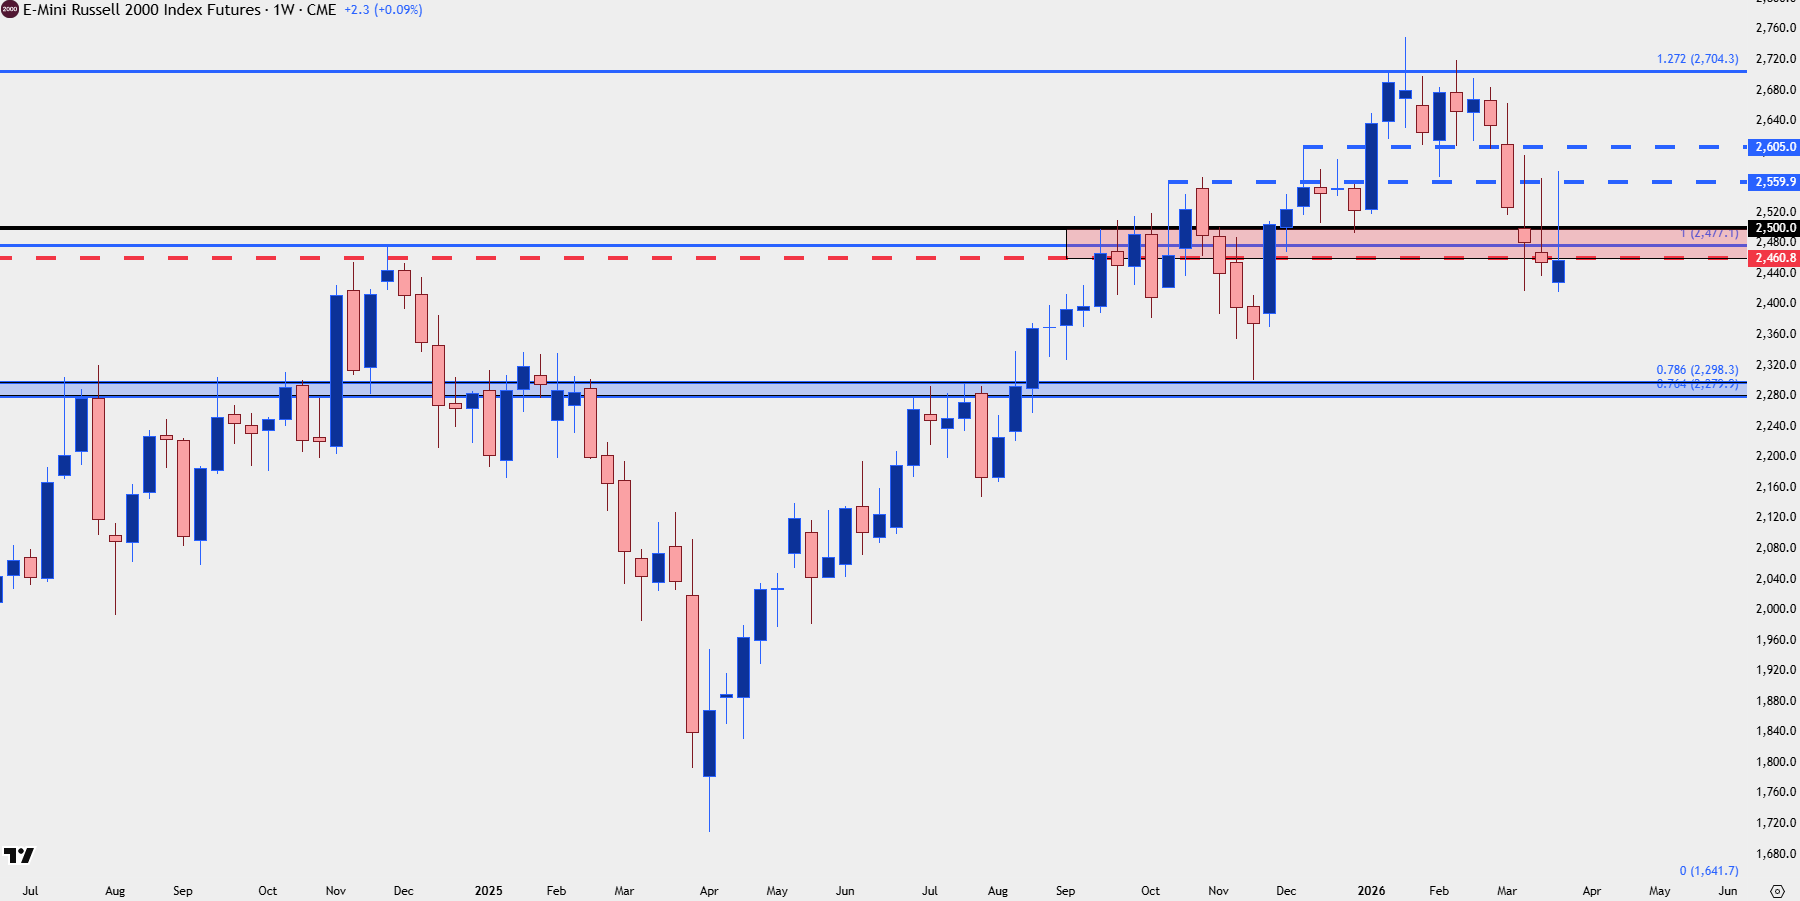
جاء أداء مؤشر راسل 2000 مفاجئًا في بداية 2026، بعد فترة من الأداء الضعيف مقارنة ببقية المؤشرات.
عاد المؤشر إلى منطقة 2460–2500، وهي منطقة مقاومة تاريخية، مما يجعل تحديد الاتجاه أكثر تعقيدًا. في حال عودة الزخم، قد يستهدف المؤشر مستويات 2560 و2605، ثم القمة السابقة عند امتداد 2704.
في المقابل، فإن استمرار التراجع قد يدفع الأسعار نحو مستوى 2300، وهو مستوى دعم مهم.
مؤشر راسل 2000 – الإطار الأسبوعي
المصدر: إعداد جيمس ستانلي، البيانات من TradingView
الخلاصة
تعكس الأسواق في بداية الربع الثاني مزيجًا من التوترات الجيوسياسية والعوامل الاقتصادية، مع بقاء الاتجاه طويل الأجل داعمًا. يظل التركيز على مستويات الدعم عاملًا أساسيًا لتحديد فرص الدخول، في ظل استمرار تأثير الصراع والتضخم على تحركات الأسواق.
إعداد: جيمس ستانلي، محلل الأسواق العالمية