

توقعات النفط للربع الرابع من 2026: هل يظهر نظام جديد لأمن الطاقة؟
أحدث الصراع بين الولايات المتحدة وإيران اضطراباً في تدفقات النفط، كما تحدّى العديد من الافتراضات التي قام عليها نظام أمن الطاقة العالمي بعد حظر النفط عام 1973.
ومع تعرض مضيق هرمز والبحر الأحمر لضغوط متزايدة، يتساءل السوق عما إذا كانت هذه الأزمة ستؤدي إلى ظهور نظام جديد لأمن الطاقة، يرتكز على سلاسل إمداد أكثر مرونة، ومسارات نقل بديلة، وحماية أفضل للبنية التحتية، وتعاون جيوسياسي أوسع.
ما الذي غيّرته صدمة النفط عام 1973؟
كان حظر النفط عام 1973 استجابة سياسية من جانب منتجي النفط العرب خلال حرب أكتوبر. ومن خلال تقليص الإنتاج وتقييد الصادرات، أثبتت الدول المنتجة أن النفط الخام يمكن استخدامه كسلاح جيوسياسي فعّال.
ارتفعت أسعار النفط إلى أربعة أضعاف خلال أشهر، ما أدى إلى زيادة التضخم، وتباطؤ اقتصادي، ومرحلة من الركود التضخمي في أجزاء واسعة من الاقتصادات المتقدمة.
دفعت الأزمة إلى إعادة بناء شاملة لإطار أمن الطاقة العالمي. فقد أُنشئت الاحتياطيات البترولية الاستراتيجية لتوفير إمدادات طارئة أثناء الاضطرابات، كما تأسست وكالة الطاقة الدولية لتنسيق سياسات الطاقة بين الدول المستهلكة.
وأصبح استقرار سوق النفط يعتمد بدرجة أكبر على نفوذ أوبك، والطاقة الإنتاجية الاحتياطية، وتنويع مصادر الطاقة، والتعاون الدولي الأوسع.
النظام الذي بُني بعد عام 1973
على مدى أكثر من خمسة عقود، ساعدت هذه الآليات في الحد من تأثير صدمات الإمدادات. فقد كان من الممكن ضخ كميات من الاحتياطيات الاستراتيجية إلى السوق، بينما لعبت الطاقة الإنتاجية الاحتياطية لدى أوبك دوراً مهماً في تحقيق الاستقرار خلال فترات الاضطراب.
إلا أن أزمة الطاقة في عام 2026 تطرح تحدياً مختلفاً بصورة جوهرية.
لماذا تختلف أزمة 2026؟
لا ترتبط الأزمة الحالية بشكل أساسي بنقص القدرة الإنتاجية للنفط، بل بالقيود المفروضة على النقل والبنية التحتية والخدمات اللوجستية.
فقد كشفت القيود العسكرية والبحرية المحيطة بمضيق هرمز، الذي تمر عبره عادةً نحو خُمس تدفقات النفط العالمية، عن هشاشة أحد أهم الممرات البحرية للطاقة في العالم.
وازداد الوضع تعقيداً مع استهداف خط أنابيب شرق–غرب السعودي، الذي كان يُنظر إليه باعتباره مساراً بديلاً مهماً لتجاوز مضيق هرمز.
في مثل هذه البيئة، لا تستطيع إضافة براميل جديدة من الاحتياطيات الاستراتيجية أو زيادة حصص الإنتاج معالجة المشكلة بالكامل إذا ظلت البنية التحتية وممرات الشحن اللازمة لنقل النفط مقيدة.
وهذا يطرح سؤالاً مهماً أمام المستثمرين وصانعي السياسات:
هل تكفي المؤسسات والسياسات التي أُنشئت بعد عام 1973 لمواجهة تحديات اليوم، أم أن العالم يدخل مرحلة جديدة من أمن الطاقة تركز بدرجة أقل على القدرة الإنتاجية، وبدرجة أكبر على مرونة النقل، وحماية البنية التحتية، والأمن البحري، والاستقرار الجيوسياسي؟
أوجه التشابه بين صدمة 1973 وأزمة هرمز في 2026
| صدمة النفط عام 1973 | أزمة أمن الطاقة في 2026 |
|---|---|
| جاء النفوذ من تقييد إنتاج النفط وصادراته. | يأتي النفوذ من تعطيل مسارات النقل والممرات البحرية. |
| ركزت الاستجابة على الاحتياطيات الاستراتيجية، ووكالة الطاقة الدولية، وتنويع مصادر الطاقة، وتنسيق أوبك. | قد تشمل الاستجابة أطر أمن بحري، ومسارات تصدير بديلة، واحتياطيات أكبر من المنتجات المكررة، واتفاقيات إقليمية. |
| تمثل الخطر الرئيسي في نقص النفط الخام. | يتمثل الخطر الرئيسي في تقييد حركة النفط الخام والمنتجات المكررة. |
لوحة العوامل الأساسية للربع الرابع
| العامل | الأدلة الحالية | التأثير المحتمل خلال الربع الرابع |
|---|---|---|
| السعودية والحوثيون | أعادت السعودية تشغيل خط أنابيب شرق–غرب بمعدلات منخفضة، بينما لا تزال الهجمات الحوثية تهدد البنية التحتية ومسارات الشحن الإقليمية. | استمرار الاضطرابات يدعم علاوة المخاطر الجيوسياسية على خام برنت، بينما يؤدي استئناف التدفقات عبر ينبع والخط إلى تخفيف هذه العلاوة. |
| العرض والطلب العالميان | تتوقع وكالة الطاقة الدولية أن يبلغ المعروض العالمي في 2026 نحو 100.7 مليون برميل يومياً، بانخفاض 5.7 مليون برميل يومياً على أساس سنوي، مع تراجع الطلب بنحو 2.5 مليون برميل يومياً. في المقابل، تتوقع أوبك نمواً متواضعاً للطلب بنحو 0.4 مليون برميل يومياً. | اضطراب الإمدادات يدعم الأسعار، لكن تراجع الطلب قد يحد من الاتجاه الصاعد. |
| المخزونات | تقترب مخزونات الخام التجارية الأمريكية من 426 مليون برميل، بينما تتوقع إدارة معلومات الطاقة استمرار الضغوط على المخزونات العالمية حتى نهاية 2026. | استمرار السحوبات قد يدعم الاختراقات السعرية، بينما ستعزز إعادة بناء المخزونات مخاطر الانعكاس. |
| المنتجات المكررة | من المتوقع أن تبقى مخزونات المقطرات الأمريكية دون 100 مليون برميل وتحت متوسطها الموسمي لخمس سنوات حتى نهاية العام. | قد يكون النقص الرئيسي في الربع الرابع متعلقاً بالديزل والمنتجات المكررة، وليس بالنفط الخام فقط. |
| روسيا وأوكرانيا | تراجع إنتاج المصافي الروسية إلى 3.8 مليون برميل يومياً في يونيو، أي بنحو 30% عن العام السابق. كما انخفض إنتاج البنزين 20% تقريباً، وتراجع إنتاج الديزل بنحو 30%. | قد يؤدي ذلك إلى تشدد أسواق الديزل واتساع هوامش التكرير، بما يدعم شركات التكرير داخل قطاع XLE حتى في حال تراجع الخام. |
| الاحتياطي البترولي الاستراتيجي | تقترب مخزونات الاحتياطي البترولي الاستراتيجي الأمريكي من 285 مليون برميل، وهو مستوى أقل بكثير من طاقته المعتمدة. | يمكن للإفراج عن الاحتياطيات أن يخفف صدمة قصيرة الأجل، لكن هامش الأمان الاستراتيجي أصبح أكثر محدودية. |
| انتخابات التجديد النصفي الأمريكية | قد تصبح أسعار الطاقة والديزل، والعقوبات، وسياسة الاحتياطي الاستراتيجي، والدبلوماسية مع إيران أكثر حساسية قبل انتخابات نوفمبر. | قد تؤدي العناوين السياسية إلى زيادة التقلبات والتأثير في علاوة المخاطر الجيوسياسية. |
تبقى النظرة الأساسية منقسمة. فوكالة الطاقة الدولية تركز على تراجع الطلب، بينما تتوقع أوبك استمرار مرونة الطلب على المدى الأبعد، في حين تراهن إدارة معلومات الطاقة على تحسن تدريجي في تدفقات الإمدادات وانخفاض الأسعار مع مرور الوقت.
وعليه، ستعتمد حركة النفط في الربع الرابع على ما إذا كانت الاضطرابات الفعلية ستستمر لفترة تكفي للتغلب على سيناريو عودة الإمدادات إلى طبيعتها.
التحليل الفني: السيناريوهات الرئيسية
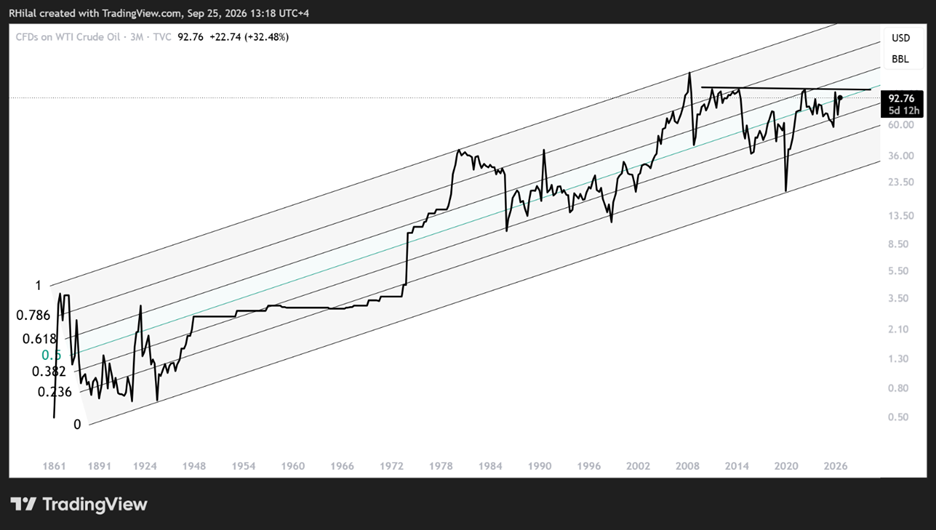
الهيكل طويل الأجل: خام WTI على الإطار الزمني لثلاثة أشهر — مقياس لوغاريتمي
المصدر: TradingView
يوفر الرسم البياني لثلاثة أشهر السياق الهيكلي الأوسع لتوقعات النفط خلال الربع الرابع.
تقع المقاومة الرئيسية بالقرب من مستوى 120، الذي يربط القمم المسجلة منذ عام 2011. ويدعم الاختراق المستمر فوق هذا المستوى استئناف اتجاه طويل الأجل نحو الحد العلوي للقناة الممتدة بين عامي 1860 و2026، ما قد يؤدي إلى تغيير إطار سوق الطاقة الأوسع.
وعلى الجانب الآخر، قد يؤدي تراجع مستمر، لا سيما دون مستويات ما قبل الحرب، إلى تمديد مرحلة التماسك نحو نطاق 60–50، بما يخفف الضغوط التضخمية الأوسع ومخاوف الركود التضخمي.
المستويات الأسبوعية: خام WTI وبرنت
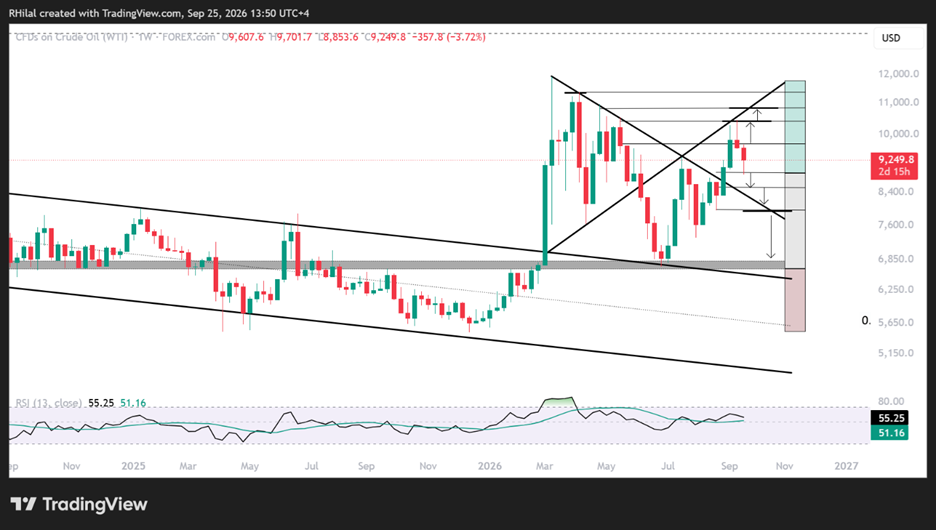
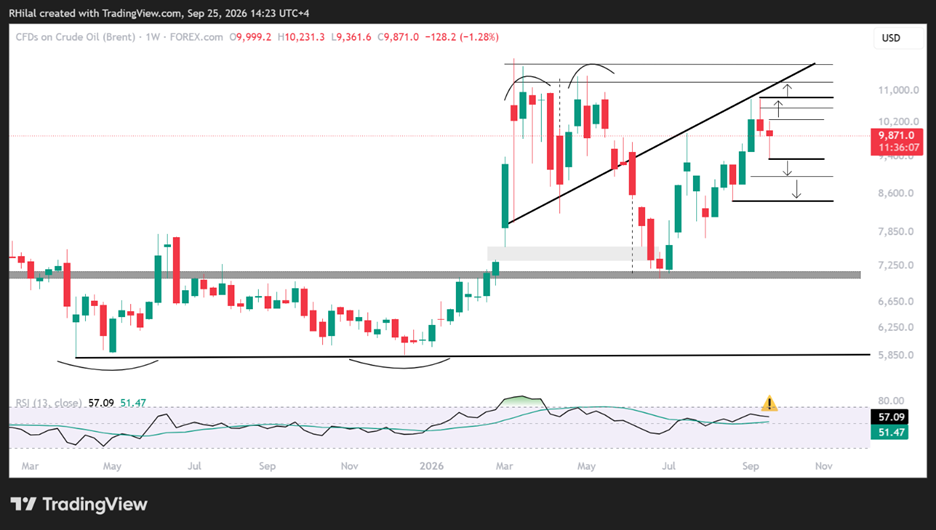
تحدد الرسوم البيانية الأسبوعية المستويات الفاصلة بين استمرار التصعيد وعودة السوق إلى مسار التطبيع.
| السوق | التأكيد الإيجابي | الدعم الرئيسي | الإشارة السلبية |
|---|---|---|---|
| WTI | 97، ثم 104.50 و108 | 88.50 | كسر 88.50 يفتح المجال نحو 84.80 و79.60 |
| برنت | 100، ثم 108 | 93.60 | كسر 93.60 يفتح المجال نحو 89.60 و84.60 |
خام WTI — الإطار الزمني الأسبوعي — مقياس لوغاريتمي
المصدر: TradingView
يتراجع خام WTI حالياً من حاجز المقاومة الممتد لسبعة أشهر بالقرب من 104.50، بالتزامن مع مستويات تشبع شرائي يومية مشابهة لتلك التي ظهرت آخر مرة في مارس، ويختبر حالياً دعماً رئيسياً بالقرب من 88.50.
يتزامن هذا المستوى مع تصحيح فيبوناتشي عند 61.8% للموجة الصاعدة بين 24 أغسطس و25 سبتمبر. وقد يؤدي كسره إلى فتح المجال أمام مستويات تصحيح 78.6% و100% بالقرب من 84.80 و79.60.
أما الإغلاق مجدداً فوق 97، فسيدعم تحسن الهيكل قصير الأجل، في حين أن الاختراق فوق 104.50 و108 سيعزز سيناريو التصعيد، ويدعم احتمال عودة السعر نحو القمم السنوية.
خام برنت — الإطار الزمني الأسبوعي — مقياس لوغاريتمي
المصدر: TradingView
يختبر خام برنت حالياً دعماً بالقرب من 93.60 بعد تراجعه من حاجز المقاومة الممتد لسبعة أشهر، بالتزامن مع مستويات تشبع شرائي يومية.
يتزامن مستوى 93.60 مع تصحيح فيبوناتشي عند 61.8% للموجة الصاعدة بين 24 أغسطس و25 سبتمبر. وقد يؤدي كسره إلى فتح المجال أمام 89.60 و84.60، ما يزيد احتمالات التراجع الأعمق نحو مستويات ما قبل الحرب إذا استمرت مسارات الإمدادات في العودة إلى طبيعتها.
وسيؤدي الإغلاق فوق المستوى النفسي عند 100 إلى استعادة الزخم الإيجابي قصير الأجل، بينما سيؤكد الاختراق فوق 108 سيناريو تصعيد أقوى، ويدعم احتمال العودة نحو القمم السنوية.
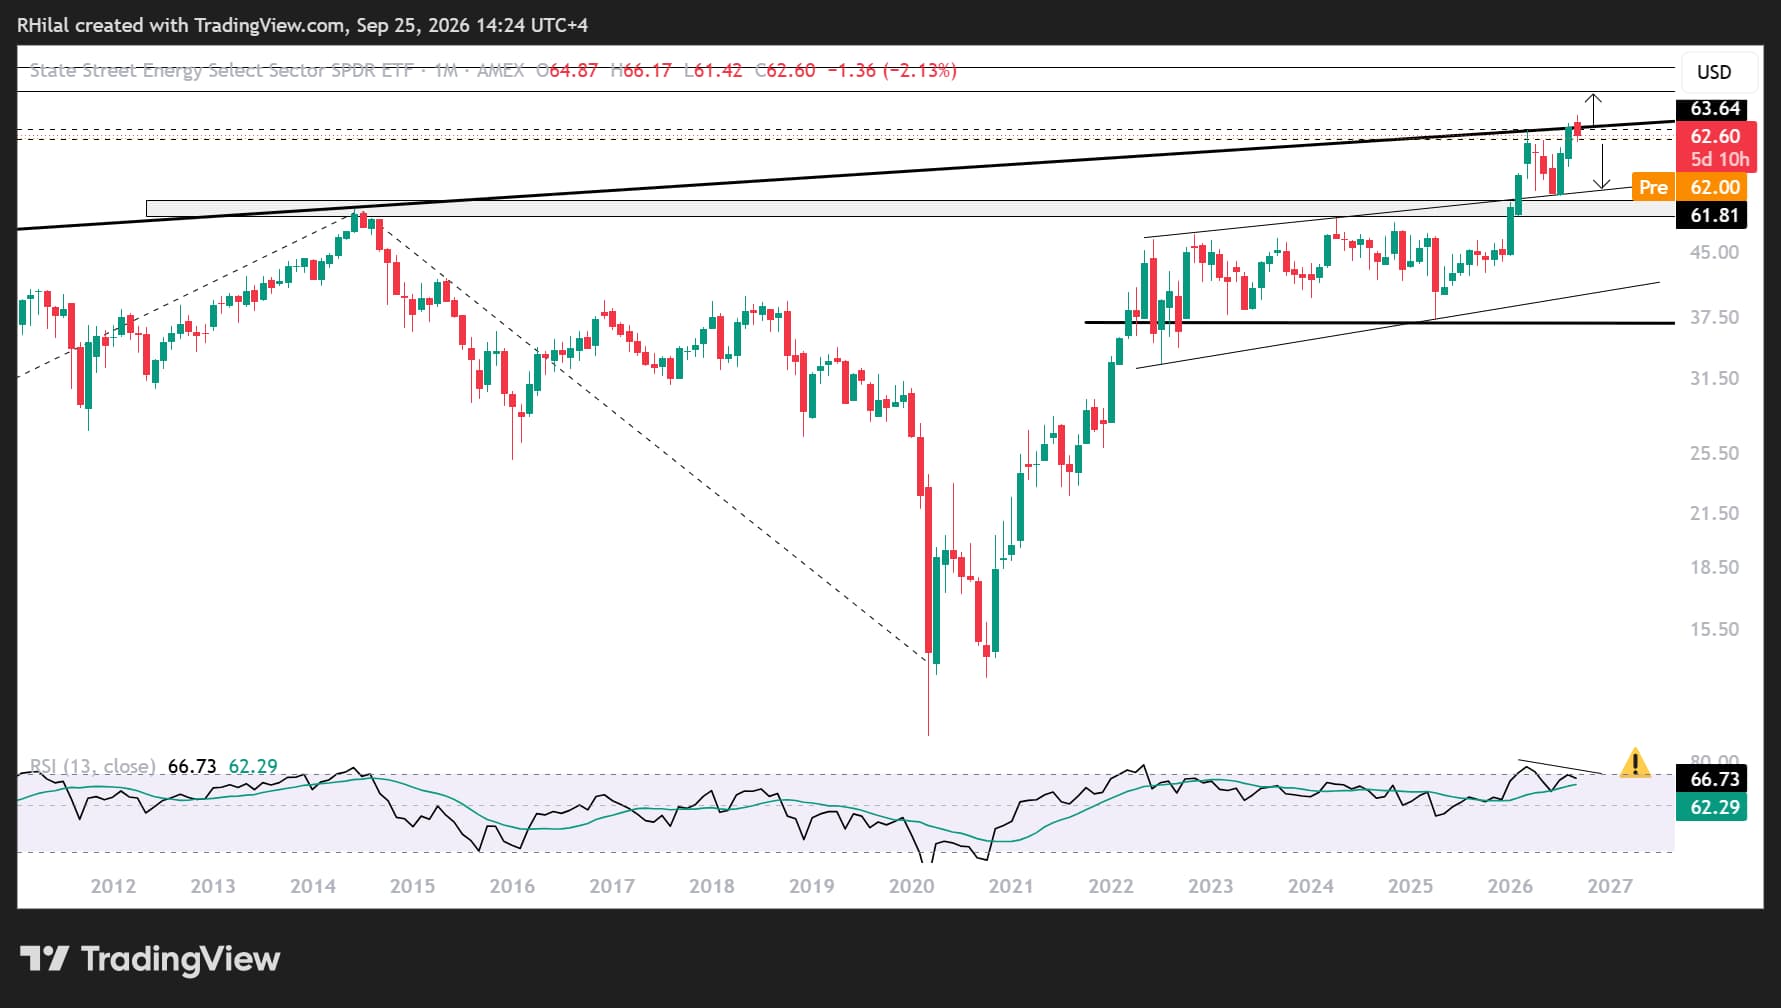
التأكيد عبر سوق الأسهم: صندوق XLE على الإطار الزمني الشهري — مقياس لوغاريتمي
المصدر: TradingView
يختبر صندوق قطاع الطاقة الأمريكي XLE اختراق المقاومة الممتدة لـ18 عاماً، والتي تغطي الفترة بين 2008 و2026. ولذلك يمثل الصندوق أداة مهمة لتأكيد أو نفي فرضية سوق الطاقة الأوسع.
- يدعم الإغلاق المستمر فوق 66 استمرار قوة قطاع الطاقة.
- يعزز الكسر دون 61 احتمالات انعكاس الاتجاه.
- ارتفاع النفط مع ضعف XLE قد يشير إلى إنهاك الحركة أو شكوك حول استدامة أرباح شركات الطاقة.
- تراجع النفط مع حفاظ XLE على الاختراق طويل الأجل قد يعكس استمرار الدعم من هوامش التكرير ونقص المنتجات المكررة.
وسيؤكد الإغلاق فوق حاجز الاختراق طويل الأجل استمرار تسعير أسهم الطاقة لمخاطر الإمدادات، وضغوط التضخم، وارتفاع عوائد السندات. في المقابل، سيعزز الكسر المستمر دون 61 سيناريو عودة الإمدادات إلى طبيعتها.
الخلاصة
لا تتعلق توقعات الربع الرابع من عام 2026 بقصة نقص النفط الخام فقط، بل باختبار قدرة نظام أمن الطاقة العالمي على الحفاظ على تدفقات الإمدادات عبر ممرات متعددة تعرضت للاضطراب، في الوقت الذي لا تزال فيه أسواق المنتجات المكررة تعاني من التشدد.
يتطلب السيناريو الداعم للارتفاع استمرار الاضطرابات الفعلية، إلى جانب تأكيد من منحنى العقود الآجلة، والمخزونات، وقوة برنت، واختراقات WTI، وصمود XLE.
أما السيناريو السلبي، فيتطلب استعادة مسارات الشحن وخطوط الأنابيب، وضعف الطلب، وإعادة بناء المخزونات، وفشل الاختراقات الفنية.
وعليه، تبقى النظرة غير مؤكدة لكنها مشروطة بوضوح:
- إيجابية فوق مستويات المقاومة
- محايدة داخل النطاقات الحالية
- أكثر سلبية دون مستويات الدعم الرئيسية
كتابة: رزان هلال، CMT
تابعوني على منصة X: @Rh_waves