

تقود التحليلات الفنية حركة الأسواق بينما تتأخر الأساسيات، في وقتٍ تمكنت فيه المؤشرات العالمية من محو خسائر صراع الشرق الأوسط، رغم استمرار مفاوضات الولايات المتحدة وإيران وارتفاع أسعار النفط ومعدلات التضخم.
شهدت أسواق الأسهم العالمية تعافيًا قويًا، ما يعزز فكرة محورية خلال الربع الثاني: الأسواق تتفاعل مع التوقعات وليس مع الواقع الحالي، مما يبقي التركيز على حركة الأسعار بدلًا من العناوين الإخبارية.
بدلًا من تكرار التطورات الجيوسياسية حول مضيق هرمز، يبقى التركيز على سلوك السعر، وهو درس يتكرر مع كل موجة من العناوين المتطرفة التي تُربك اتجاه الأسواق وتغذي الانحيازات العاطفية، بينما تقدم حركة الأسعار إشارات أوضح.
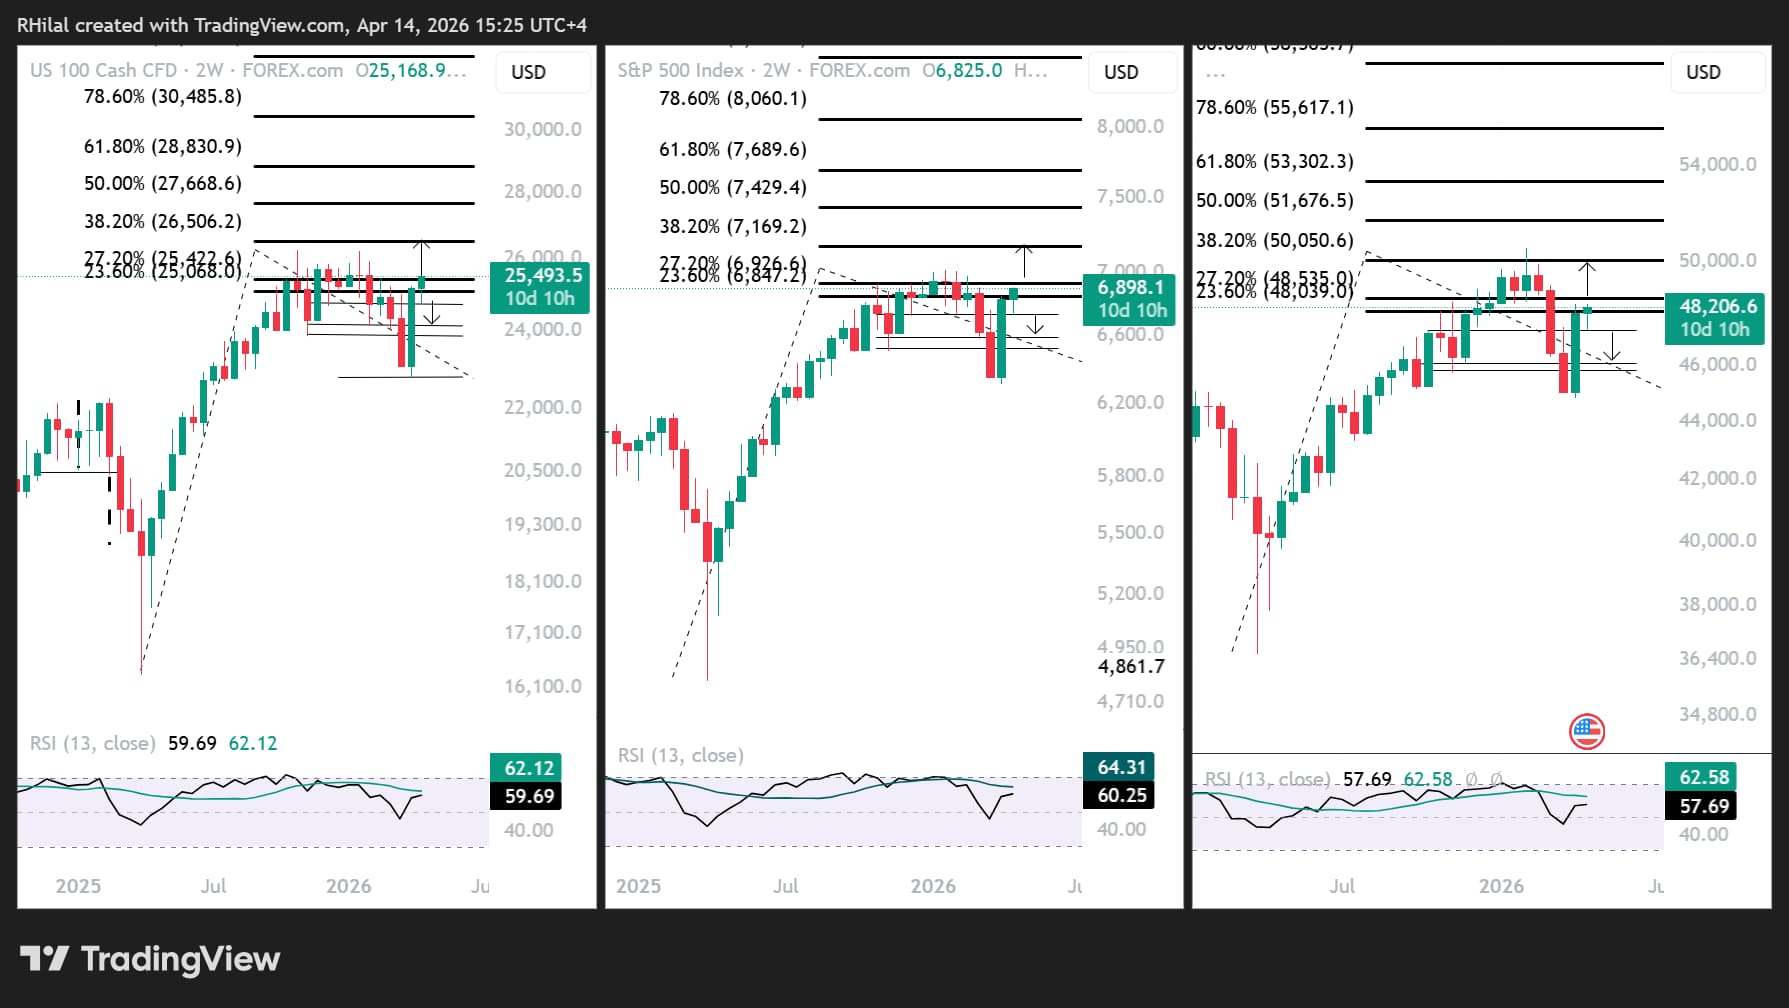
توقعات المؤشرات الأمريكية: ناسداك – S&P 500 – داو جونز (مقياس لوغاريتمي)
المصدر: TradingView
تحافظ المؤشرات الأمريكية الرئيسية، إلى جانب أسهم البنوك، على تداولها قرب امتدادات فيبوناتشي 0.236–0.272 للاتجاه الصاعد الممتد من أبريل 2025 إلى مارس 2026، مما يعزز سيناريو استمرار الاتجاه الصاعد.
قد تظهر ضغوط قصيرة الأجل مع بداية موسم الأرباح، في ظل بيئة اقتصادية هشة. فقد ارتفع مؤشر أسعار المستهلك الأمريكي إلى 3.3%، وهو أسرع معدل منذ 2005، بينما عاد التضخم في منطقة اليورو ليتجاوز هدف 2%. كما لا تزال أسعار النفط مرتفعة فوق 90 دولارًا رغم تراجعها من القمم.
ورغم ذلك، الأسواق لا تتداول بناءً على الواقع الحالي، بل على التوقعات المستقبلية.
المستويات الصعودية للمؤشرات
- ناسداك: أعلى من 25,500–25,800
- داو جونز: أعلى من 48,500–48,800
- S&P 500: أعلى من 6,920
المستويات الهبوطية
- ناسداك: 24,600 → 24,200 → 23,800
- S&P 500: 6,600 → 6,530
- داو جونز: 46,800 → 46,200
مع غياب صدمات جديدة وتمركز مراكز التداول سابقًا في الاتجاه الهابط، أعادت الأسواق تسعير توقعاتها نحو توازن أكبر، وهو ما يُعد غالبًا إشارة على وصول المعنويات إلى القاع.
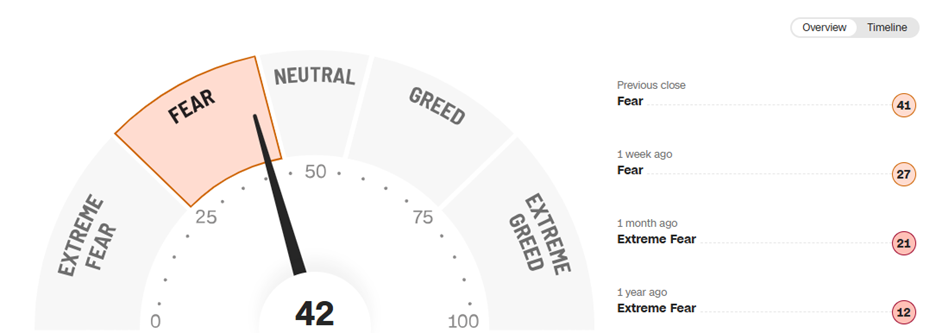
معنويات السوق: مؤشر الخوف والطمع (CNN)
المصدر: CNN
تعافت المعنويات من مستويات الخوف الشديد، لكنها لا تزال دون المستوى المحايد. هذا النمط ليس جديدًا؛ كما حدث في أبريل 2025، تزامنت العناوين الجيوسياسية المتطرفة مع قيعان الأسواق، مما يعزز مبدأ رئيسي في نظرية داو: الأسواق تستبق المعلومات وتقوم بتسعيرها مسبقًا. وبعد تسعير المخاطر، تبدأ حركة السعر في القيادة.
النظرة المستقبلية: موازنة المخاطر واستمرار الاتجاه
من المتوقع أن يظل التضخم مرتفعًا خلال الأشهر القادمة، مع استمرار حذر البنوك المركزية وبقاء التوترات الجيوسياسية دون حل كامل، فيما لا تزال أسواق الطاقة تحمل علاوة مخاطر جيوسياسية.
ومع ذلك، إذا لم تتسارع هذه المخاطر مجددًا، فمن المرجح أن تواصل الأسواق مسارها الحالي—الاستقرار ضمن الاتجاه الصاعد الرئيسي—مع احتمالية حدوث تصحيحات قصيرة الأجل.
توقعات أسعار النفط (إطار زمني أسبوعين – مقياس لوغاريتمي)

المصدر: TradingView
تُظهر أسعار النفط إشارات أولية على انعكاس سلبي، مع تسجيل رفض مزدوج قرب مستوى 115 دولارًا، وظهور نماذج ابتلاع بيعي، والاستقرار دون مستوى 100 دولار. ويعكس ذلك حالة توازن دقيقة، حيث تراجعت الأسعار بنحو 17% من قمم الحرب، لكنها لا تزال مرتفعة بأكثر من 50% من قيعان العام.
النطاق العلوي (استمرار الصعود)
تحافظ الأسعار على تداولها فوق قمم 2023، مع إغلاقات أسبوعية أعلى من منطقة 88 دولارًا. اختراق مستويات 110–118 دولارًا قد يفتح المجال نحو 135، 145، و157–160 دولارًا.
النطاق المتوسط (منطقة الاستقرار)
الهبوط دون 84 دولارًا قد يواجه دعمًا أوليًا، لكن كسر هذا المستوى قد يدفع الأسعار نحو 82 و74 دولارًا، بما يتماشى مع قمم سابقة خلال فترات الصراع.
النطاق السفلي (ضعف ممتد)
الإغلاق الأسبوعي دون 74 دولارًا قد يدفع الأسعار نحو منطقة 60 دولارًا، في إشارة إلى عودة نطاقات التذبذب الأوسع المرتبطة بتطبيع السياسات.
في ظل قيادة الزخم والتوقعات لحركة الأسعار، يبقى من الضروري تأكيد الاتجاهات من خلال إغلاقات الأطر الزمنية الأكبر، لتجنب ضوضاء العناوين الإخبارية والوقوع في فخاخ السوق.
بقلم: رزان هلال، CMT
تابعني على X: @Rh_waves