
تواجه تحركات زوج اليورو/الدولار (EUR/USD) صعوبة في اكتساب زخم صعودي خلال المدى القريب، في ظل غياب أي تحول واضح في نبرة طهران. حالة التذبذب الحالية تعكس حساسية الأسواق المفرطة تجاه العناوين المرتبطة بالتطورات الإيرانية، ما يجعل الرهان على حل سريع أمراً مبكراً في هذه المرحلة.
المعطيات الحالية تشير إلى أن إيران لا تبدو مستعجلة لتخفيف حدة التوتر، بل على العكس، تستفيد من بقاء أسعار الطاقة عند مستويات مرتفعة لتعزيز موقفها التفاوضي. هذا العامل يحد من أي فرص صعود قوية لليورو/الدولار، ويُبقي التوقعات مائلة بشكل طفيف نحو الهبوط في الوقت الراهن.
آخر تطورات الملف الإيراني
تشير التقارير إلى تلقي إيران مقترحاً أمريكياً مكوناً من 15 بنداً، يشمل تخفيف العقوبات، قيوداً على البرنامج النووي، وضمانات تتعلق بحرية الملاحة عبر مضيق هرمز. الصورة النظرية للمقترح تبدو بنّاءة، إلا أن التصريحات الصادرة من طهران تعكس موقفاً مختلفاً.
المؤشرات العلنية تُظهر محدودية الرغبة في تقديم تنازلات، حيث وصفت بعض التصريحات الموقف الأمريكي بأنه “تفاوض مع النفس”. في الوقت ذاته، تعكس التطورات الميدانية استمرار التوتر، مع تواصل الضربات في مناطق مختلفة.
إشارات واضحة تصدر أيضاً من الجانب الإيراني باستخدام أسواق الطاقة كورقة ضغط، حيث يبقى تراجع أسعار النفط مرتبطاً بشكل مباشر بتخفيف التهديدات الجيوسياسية. هذا الواقع يزيد من تعقيد المشهد بالنسبة للعملات الحساسة للطاقة، وعلى رأسها اليورو.
قوة الدولار تظل العامل المسيطر
تستمر متانة الدولار الأمريكي كعامل رئيسي في الأسواق، رغم بعض التفاؤل الحذر المرتبط بإمكانية استئناف محادثات وقف إطلاق النار. القراءة العامة تشير إلى أن الحديث عن تراجع مستدام للدولار لا يزال مبكراً.
تفوق النفوذ الإيراني في أسواق الطاقة يعزز هذا الاتجاه، خاصة مع استمرار المخاطر المرتبطة بمضيق هرمز، ما يُبقي آفاق النمو العالمي هشة، في ظل تأثر بعض الاقتصادات بقيود الطاقة.
ارتفاع أسعار النفط أدى إلى تحول واضح في توقعات أسعار الفائدة، حيث تراجعت رهانات خفض الفائدة من قبل الاحتياطي الفيدرالي هذا العام، مع بقاء التضخم عند مستويات مرتفعة طالما استمر النزاع.
توقعات اليورو/دولار: بيئة غير مستقرة
الوضع الحالي لا يوفر بيئة مريحة لليورو، في ظل توازن دقيق يحاول البنك المركزي الأوروبي الحفاظ عليه. توقعات الأسواق تميل إلى رفع الفائدة في أبريل، إلا أن صناع السياسة لا يظهرون التزاماً واضحاً بهذه التوقعات حتى الآن.
البيانات الاقتصادية تعكس ضغوطاً متزايدة، حيث سجل مؤشر Ifo الألماني تراجعاً خلال مارس، نتيجة التأثير السلبي لارتفاع أسعار الطاقة على ثقة الأعمال.
تقييم مستقبل الاقتصاد الألماني يبقى مرهوناً بتطورات النزاع، سواء من حيث تأجيل التعافي المتوقع أو تعطيله بشكل كامل، مع ميل واضح للأسواق نحو تسعير مخاطر هبوطية.
ضعف البيانات خلال الأسبوع الحالي يقابله تركيز أكبر على تصريحات البنوك المركزية. نتائج مؤشرات مديري المشتريات أظهرت تحسناً محدوداً في القطاع الصناعي، إلا أن الاتجاه العام لثقة الأعمال لا يزال تحت الضغط.
استمرار التوترات الجيوسياسية لفترة أطول سيجعل من الصعب بناء سيناريو إيجابي لليورو على المدى القصير.
التحليل الفني لليورو/الدولار
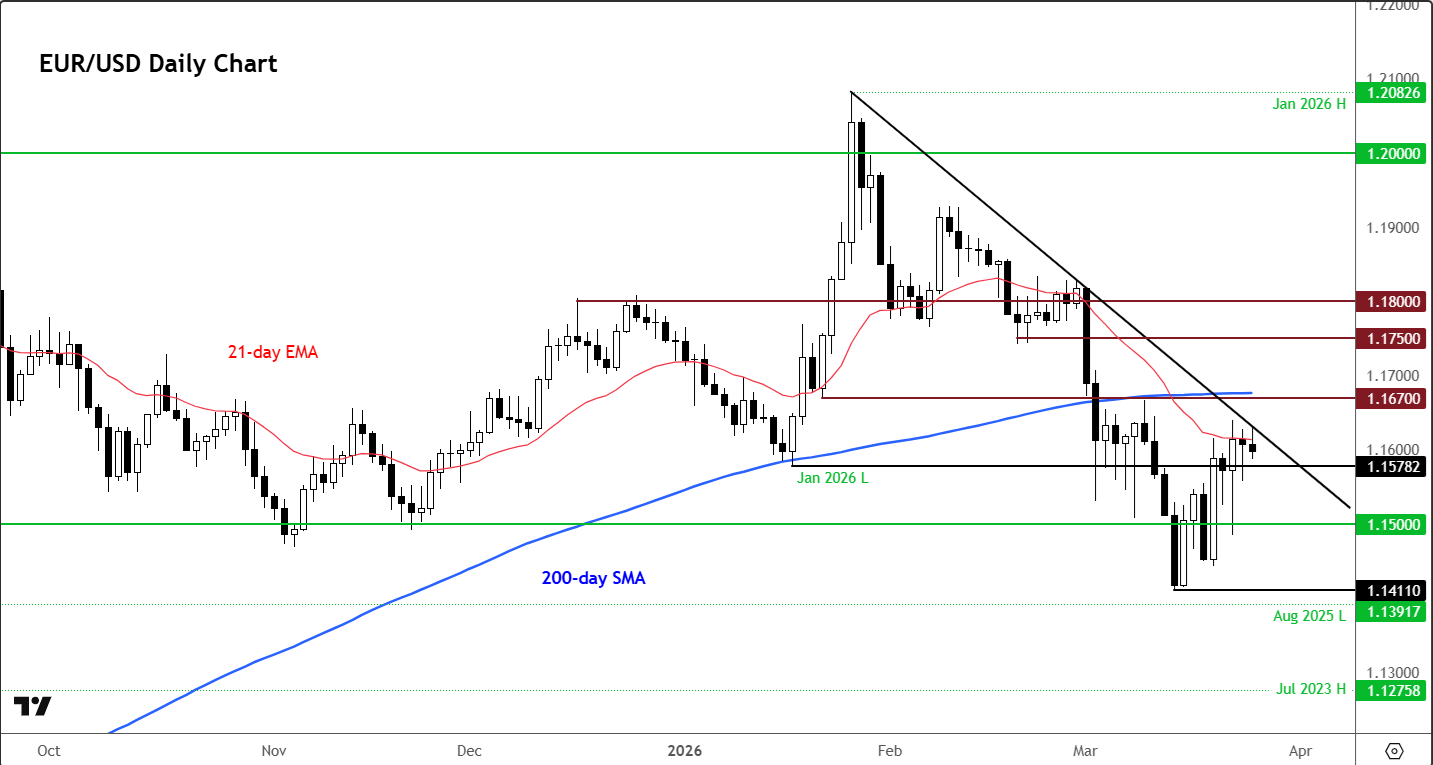
شهد الزوج تعافياً نسبياً خلال الأيام الأخيرة، بالتوازي مع تحسن شهية المخاطرة، عقب تراجع حاد استمر لأسبوعين. الحركة الصعودية الأخيرة أعادت الأسعار فوق مستوى 1.15، مع تداولها قرب 1.16 وقت كتابة التقرير، مدعومة بمكاسب بداية الأسبوع.
مستوى 1.16 يكتسب أهمية فنية خاصة، إذ شكّل مقاومة رئيسية سابقاً وأدى إلى موجة الهبوط خلال الأسبوع الثاني من مارس.
استعادة هذا المستوى بشكل حاسم تمثل شرطاً أساسياً لتعزيز ثقة المشترين بإمكانية تكوين قاع سعري. تحقق هذا السيناريو قد يدفع التوقعات إلى التحول نحو نظرة إيجابية تكتيكية.
اختراق مستوى 1.1667، وهو القمة المسجلة في 10 مارس، سيؤكد تسجيل قمة أعلى، ويوفر إشارة فنية أكثر قوة على تحسن الاتجاه.
استمرار الزخم الصاعد بعد هذا الاختراق قد يدفع الأسعار نحو منطقة المقاومة التالية بين 1.1750 و1.1800.
في المقابل، عودة الأسعار دون مستوى 1.15 على أساس الإغلاق اليومي، خاصة مع كسر قاع الاثنين عند 1.1485، ستعيد الضغوط السلبية إلى الواجهة.
هذا السيناريو قد يدفع الزوج نحو مستويات 1.14، مع احتمالات امتداد الهبوط إلى نطاق 1.10 في حال تصاعد التوترات في الشرق الأوسط.
تحقق هذه المستويات المنخفضة سيظل مرتبطاً بتطورات جيوسياسية سلبية إضافية، وهو احتمال لا يمكن استبعاده في ظل المعطيات الحالية.
إعداد: فؤاد رزاق زادة، محلل الأسواق
تابع فؤاد على منصة X: (2) Fawad Razaqzada (@Trader_F_R) / X