

منذ عامي 1994 و1999 وصولًا إلى موجة صعود الدولار في 2022، أظهرت البيانات التاريخية أن دورات تشدد الاحتياطي الفيدرالي أدت إلى نتائج مختلفة جدًا بالنسبة إلى مؤشر الدولار DXY.
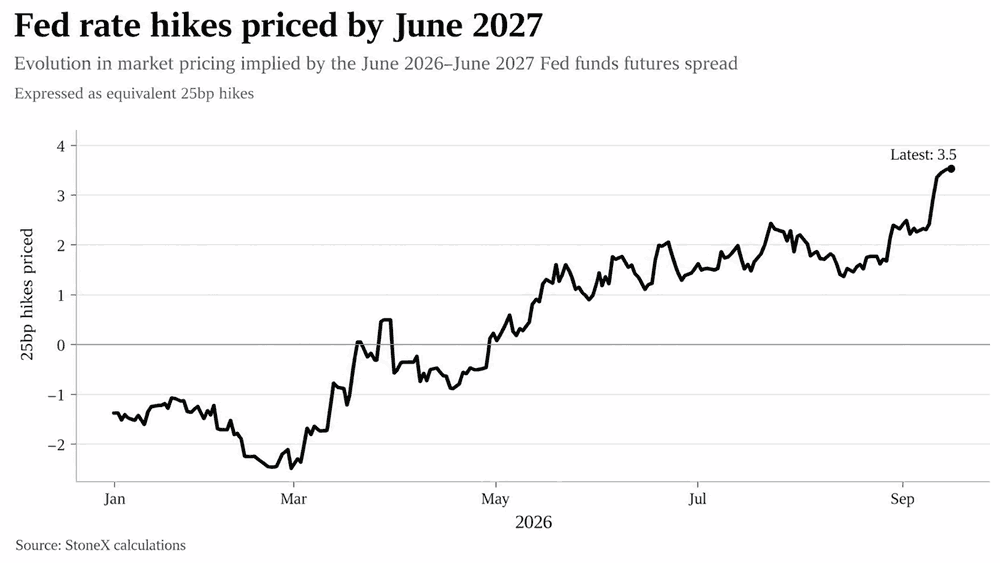
- تتوقع الأسواق أربعة ارتفاعات للفائدة بحلول يونيو المقبل.
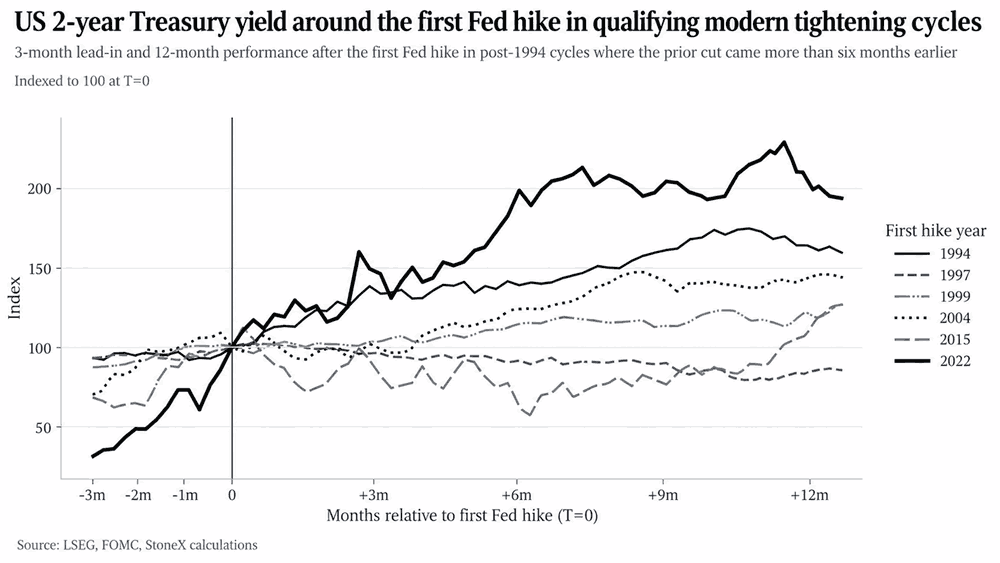
- ترتفع عوائد السندات الأمريكية لأجل عامين عادة بعد أول رفع للفائدة في الدورة.
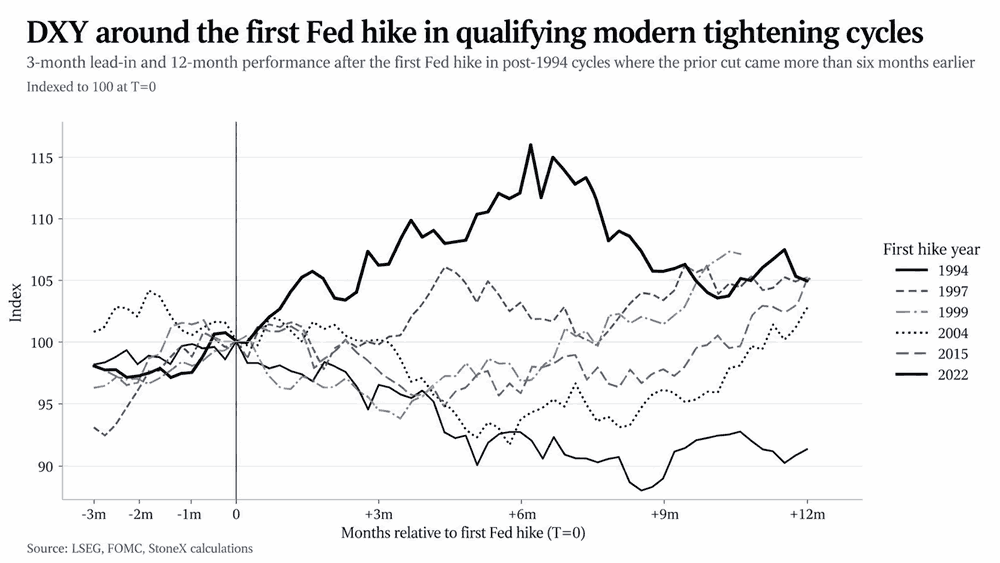
- اختلف أداء الدولار بشكل كبير بين دورات التشدد السابقة.
- تقترب العلاقة الحالية بين مؤشر الدولار والعوائد قصيرة الأجل من مستويات تاريخية متطرفة.
- يدخل الدولار هذه الدورة المحتملة وهو أضعف بكثير من مستوياته المعتادة تاريخيًا.
تتوقع الأسواق على نطاق واسع أن يبدأ الاحتياطي الفيدرالي يوم الأربعاء دورة قد تتجاوز مجرد تعديل منفرد لأسعار الفائدة، إذ يُنظر إلى الرفع المحتمل على أنه بداية دورة تشدد نقدي مهمة.
يمثل ذلك تحولًا واضحًا مقارنة ببداية العام، عندما كانت الأسواق لا تزال تسعّر عدة تخفيضات للفائدة قبل اندلاع الحرب مع إيران.
رغم احتمال ارتفاع العوائد قصيرة الأجل بشكل ملحوظ، تشير التجارب التاريخية إلى أن ذلك لا يضمن بالضرورة قوة الدولار بعد أول رفع للفائدة.
من التخفيضات إلى الرفع خلال أشهر
المصدر: TradingView
تسعّر الأسواق حاليًا احتمال رفع الفائدة في اجتماع اللجنة الفيدرالية للسوق المفتوحة لشهر سبتمبر بأكثر من 90%، ما يجعل القرار شبه محسوم.
في حال أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير، فقد يتعرض البنك لضربة كبيرة على مستوى المصداقية، ما قد يؤدي إلى تحركات حادة في الدولار والجزء الطويل من منحنى عوائد الخزانة.
بافتراض رفع الفائدة يوم الأربعاء، تبدو الأسواق واثقة من أن القرار لن يكون تعديلًا منفردًا، كما حدث في عام 1997. قبل اندلاع الحرب مع إيران، كانت توقعات الأسواق تميل إلى تنفيذ عدة تخفيضات للفائدة خلال العام، إلا أن هذه التوقعات انعكست بالكامل، مع تسعير عدة زيادات للفائدة وأربع زيادات إجمالًا حتى يونيو من العام المقبل.
في حال تنفيذ هذه الزيادات، فستؤدي إلى إلغاء كامل لتيسير السياسة النقدية الذي حدث في 2025، بل وتجاوزه.
ست دورات تشدد نقدي حديثة قيد الدراسة
مع تسعير الأسواق دورة تشدد نقدي مهمة، يبرز السؤال حول سلوك الأسواق خلال دورات رفع مماثلة في الماضي.
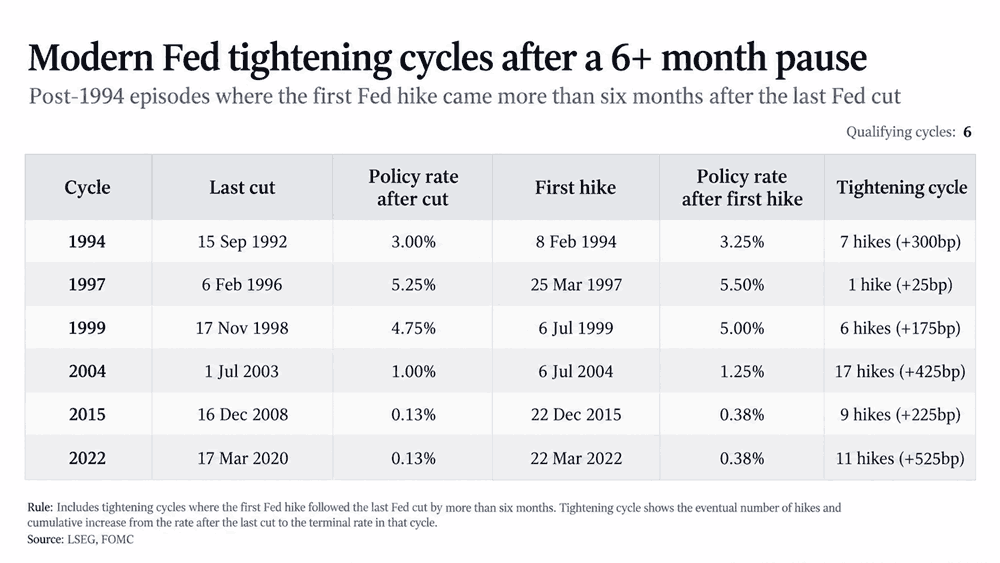
للحفاظ على أهمية المقارنة، تم التركيز على الفترات التي أعقبت عام 1994، والتي جاء فيها أول رفع للفائدة بعد مرور ستة أشهر على الأقل من آخر خفض.
يترك ذلك ست دورات رئيسية هي: 1994 و1997 و1999 و2004 و2015 و2022.
المصدر: LSEG
اختلف الحجم النهائي للتشدد النقدي بشكل كبير بين هذه الدورات، إلا أن جميعها باستثناء عام 1997 مثلت بداية دورة أوسع لرفع الفائدة.
في عام 1997، نفذ الاحتياطي الفيدرالي تعديلًا منفردًا بمقدار 25 نقطة أساس خلال منتصف الدورة.
العائد على سندات العامين يواصل الارتفاع عادة
إذا كانت توقعات الأسواق دقيقة وكان الاحتياطي الفيدرالي على وشك بدء دورة تشدد نقدي جديدة، وإن كانت محدودة نسبيًا، فإن التاريخ يقدم إشارة مفيدة حول سلوك عائد سندات الخزانة الأمريكية لأجل عامين بعد أول رفع للفائدة.
خلال جميع الدورات الست، كان عائد العامين أعلى عند تنفيذ أول رفع للفائدة مقارنة بمستواه قبل ثلاثة أشهر، ما يوضح أن العوائد قصيرة الأجل كانت قد تحركت مسبقًا تحسبًا لتشدد السياسة النقدية.
المصدر: LSEG
شهدت الأسواق الوضع نفسه حاليًا، إذ ارتفع عائد العامين مع توجه المتعاملين إلى تسعير زيادات متعددة للفائدة.
اختلف أداء عائد العامين بشكل كبير بعد أول رفع للفائدة، إلا أن اتجاهه كان صاعدًا بشكل عام خلال دورات التشدد الكبرى.
ظهرت أبرز الأمثلة في أعوام 1994 و2004 و2022، عندما واصل عائد العامين الارتفاع بشكل ملحوظ مع تنفيذ الاحتياطي الفيدرالي زيادات حادة للفائدة.
مؤشر الدولار تحرك في مسارات مختلفة
المصدر: LSEG
رغم أن الدولار الأمريكي كان يتحرك عادة في الاتجاه نفسه مع العوائد قصيرة الأجل قبل دورات التشدد السابقة، فقد اختلف أداؤه التاريخي بشكل كبير.
في عدة مناسبات، تراجع مؤشر DXY حتى مع استمرار ارتفاع العوائد قصيرة الأجل، ما يوضح أن تشدد الاحتياطي الفيدرالي وارتفاع أسعار الفائدة لم يكونا كافيين دائمًا لدعم الدولار.
المقارنات التاريخية الأقرب
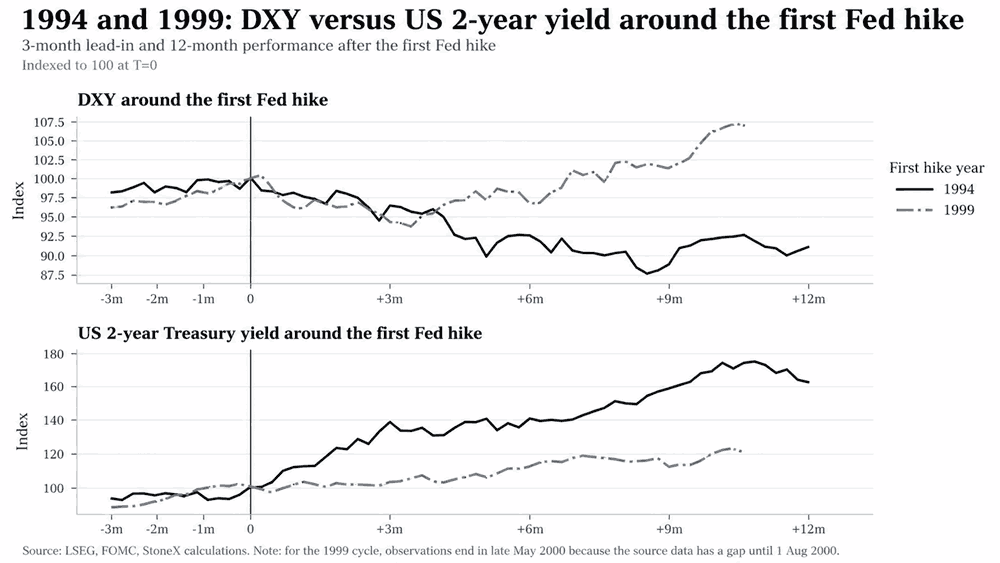
رغم دراسة جميع دورات التشدد النقدي الحديثة، تبدو دورتا 1994 و1999 الأكثر ارتباطًا بالوضع الحالي مقارنة بالدورات الأخرى.
يعود ذلك إلى أن الاحتياطي الفيدرالي بدأ رفع الفائدة في هاتين الدورتين من مستويات أقرب إلى الوضع المحايد، بدلًا من مستويات الطوارئ التي شهدتها دورات 2004 و2015 و2022.
المصدر: LSEG
في كلتا الدورتين، واصل عائد العامين الارتفاع بعد أول رفع للفائدة، بينما تحرك مؤشر DXY في الاتجاه المعاكس خلال البداية.
كان هذا التباين أكثر وضوحًا في عام 1994، عندما تراجع الدولار بشكل ملحوظ رغم بدء الاحتياطي الفيدرالي دورة تشدد تحولت لاحقًا إلى دورة قوية.
خلال عام 1994، بدأت الأسواق تتساءل عما إذا كان الاحتياطي الفيدرالي قد تأخر عن منحنى التضخم. رغم قيادة رئيس الاحتياطي الفيدرالي آنذاك، آلان غرينسبان، دورة تشدد قوية، تعرض سوق السندات لضغوط حادة، بينما واصل الدولار تراجعه بشكل واضح.
يوفر عام 1999 مقارنة أكثر أهمية، نظرًا إلى أوجه التشابه مع البيئة الحالية. بدأ الاحتياطي الفيدرالي حينها تشديد السياسة النقدية بعد فترة من التخفيضات الاحترازية، وهو ما يشبه دورة التيسير السابقة في الوضع الحالي، عندما تم تنفيذ التخفيضات وسط مخاوف من تدهور ظروف سوق العمل.
في الوقت نفسه، كانت الولايات المتحدة في المراحل الأولى من تحول تكنولوجي كبير مع تسارع طفرة الإنترنت، بالتزامن مع موجة ضخمة من الاستثمارات في قطاع التكنولوجيا.
توجد أوجه تشابه واضحة مع التوسع الحالي في الذكاء الاصطناعي، إذ تدفع موجة جديدة من التقدم التكنولوجي إلى زيادة كبيرة في الإنفاق الرأسمالي، كما تساهم في تشكيل توقعات النمو والإنتاجية.
ترابط قوي بين مؤشر DXY والعوائد قصيرة الأجل
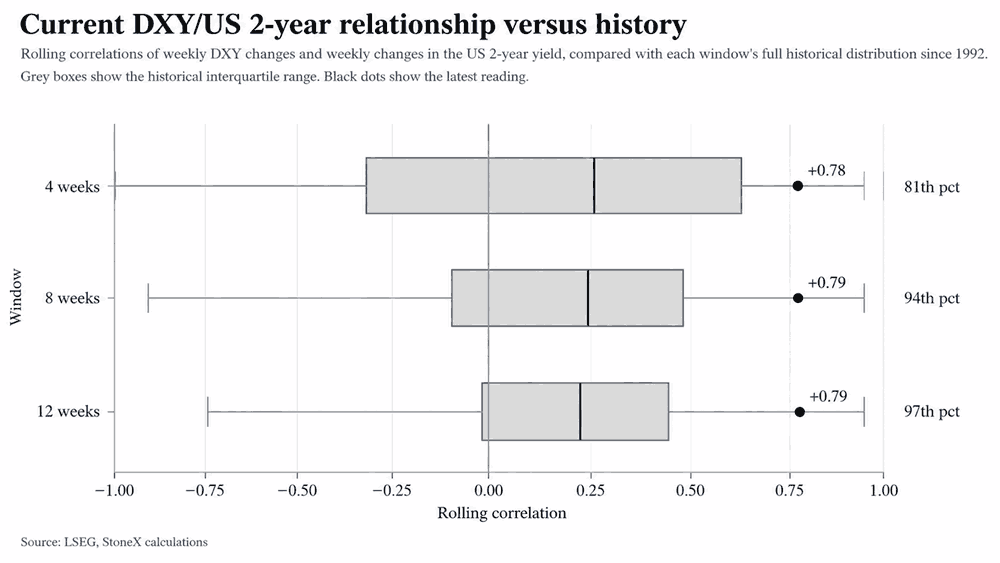
مع اقتراب بداية دورة التشدد النقدي المحتملة، تظهر علاقة إيجابية قوية بشكل استثنائي بين العوائد الأمريكية قصيرة الأجل ومؤشر الدولار عبر مجموعة من الفترات الزمنية القصيرة والمتوسطة.
تبلغ العلاقة خلال أربعة أسابيع نحو +0.78، بينما تصل خلال ثمانية أسابيع إلى نحو +0.79، وتسجل خلال 12 أسبوعًا نحو +0.79.
بالعودة إلى عام 1992، تضع هذه الأرقام العلاقة الممتدة لثمانية أسابيع بالقرب من النسبة المئوية الرابعة والتسعين من جميع القراءات التاريخية، بينما تقترب العلاقة الممتدة لـ12 أسبوعًا من النسبة المئوية السابعة والتسعين.
المصدر: LSEG
تأتي قوة العلاقة قصيرة الأجل رغم تراجع مؤشر DXY قبل أول رفع متوقع للفائدة، في الوقت الذي ارتفع فيه عائد سندات العامين.
تعكس هذه العلاقة طريقة تحرك الأصلين أسبوعًا بعد أسبوع، وليس أداءهما التراكمي خلال الفترة نفسها.
تاريخيًا، واصل عائد العامين الارتفاع عادة بعد تنفيذ الاحتياطي الفيدرالي أول رفع للفائدة. إذا استمرت العلاقة الحالية، فقد يشير ذلك من حيث الاتجاه إلى مخاطر صعودية للدولار أيضًا.
مع ذلك، فإن افتراض استمرار هذه العلاقة يمثل مخاطرة كبيرة. يمكن أن تتغير الارتباطات بشكل واضح بمرور الوقت، كما يمكن أن تضعف بشكل ملحوظ أو تختفي تمامًا.
تقدم دورات التشدد السابقة عدة أمثلة على استمرار ارتفاع العوائد قصيرة الأجل دون تحرك مؤشر DXY في الاتجاه نفسه.
لذلك، رغم قوة العلاقة الحالية بشكل استثنائي، سيكون من السابق لأوانه افتراض استمرارها تلقائيًا إذا بدأ الاحتياطي الفيدرالي دورة التشدد وواصل عائد العامين الارتفاع.
تشير التجارب التاريخية إلى أن استمرار هذه العلاقة ليس مضمونًا.
مؤشر DXY يدخل اجتماع الفيدرالي على أرضية أكثر قوة
المصدر: TradingView
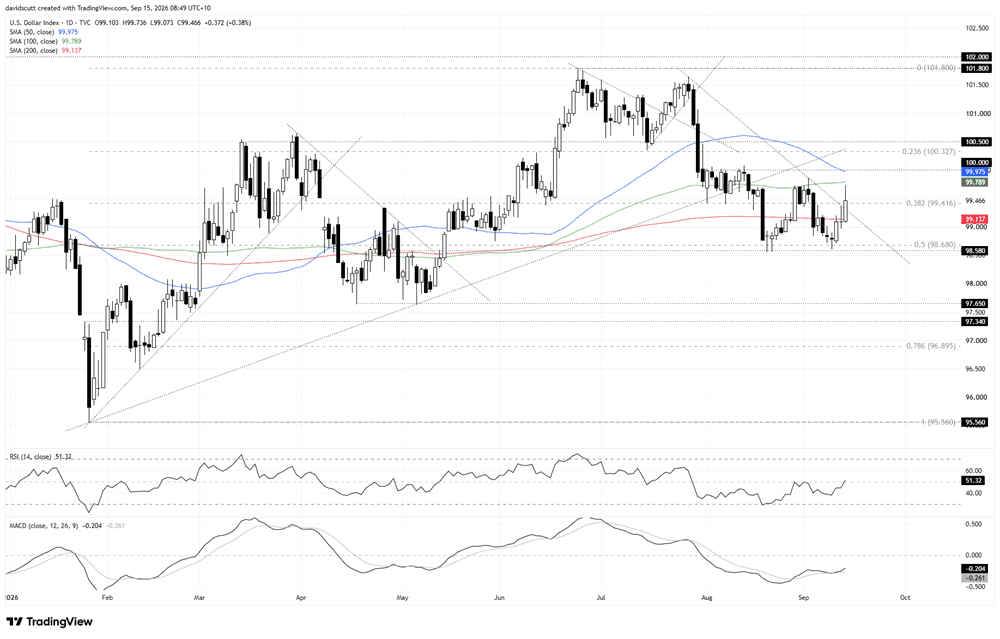
بدأت الصورة الفنية في التحسن مؤخرًا، إذ ساعد ارتفاع أسعار الطاقة يوم الاثنين على دفع عوائد الخزانة والدولار إلى الأعلى.
كسر مؤشر DXY فوق المتوسط المتحرك لـ200 يوم، وفوق اتجاه الهبوط الممتد منذ أواخر يوليو، وكذلك فوق تصحيح 38.2% من الموجة الممتدة بين يناير ويونيو.
يشير ذلك إلى أن المخاطر الاتجاهية قبل اجتماع الاحتياطي الفيدرالي قد أصبحت مائلة إلى التحرك الجانبي أو الصعود.
يمثل تصحيح 38.2% عند 99.42 مستوى مهمًا لمراقبة المخاطر الاتجاهية الأوسع، خصوصًا أنه عمل كمقاومة ودعم لفترات طويلة خلال العام الحالي.
في الأعلى، يلتقي المتوسط المتحرك لـ50 يومًا مع المستوى النفسي المهم عند 100، ما يشكل أول منطقة صعودية رئيسية تستحق المتابعة.
فوق هذه المنطقة، يقع مستوى 100.50 وتصحيح 23.6% من موجة يناير إلى يونيو، ما يجعلهما منطقة مقاومة أخرى يجب مراقبتها.
أسفل مستويات التداول الحالية لمؤشر DXY، ساعدت المنطقة الممتدة بين تصحيح 50% من موجة يناير إلى يونيو ومستوى 98.58 على جذب المشترين في وقت سابق من هذا الشهر وخلال أغسطس.
في حال كسر هذه المنطقة نحو الأسفل، فقد يشير ذلك إلى احتمال التحرك باتجاه 97.65 ثم 97.34.
تظهر مؤشرات الزخم انتقالًا نحو الحياد أيضًا. فقد سجل مؤشر القوة النسبية RSI لفترة 14 يومًا قممًا وقيعانًا صاعدة، وعاد الآن إلى التداول فوق مستوى 50.
في الوقت نفسه، سجل مؤشر MACD تقاطعًا صاعدًا، لكنه لا يزال في المنطقة السلبية.
بشكل عام، تشير حركة السعر ومؤشرات الزخم إلى أن المخاطر الاتجاهية قبل اجتماع الاحتياطي الفيدرالي تميل حاليًا إلى التحرك الجانبي مع احتمال الصعود.
ترجمة تحليل ديفيد سكوت، محلل أسواق